小額信貸的雙重維度 金融服務(wù)與社會(huì)服務(wù)——兼論代辦按揭服務(wù)的定位
小額信貸自20世紀(jì)70年代興起以來,已從單純的扶貧工具演變?yōu)槠栈萁鹑隗w系的重要組成部分。業(yè)界和學(xué)術(shù)界通常將其內(nèi)涵劃分為兩個(gè)層面:一是金融服務(wù),二是社會(huì)服務(wù)。與此在住房金融領(lǐng)域,代辦按揭服務(wù)作為一項(xiàng)居間便利服務(wù),與其存在交叉與區(qū)別。理解這三者的關(guān)系,有助于更準(zhǔn)確地把握小額信貸的功能邊界與實(shí)踐走向。
一、小額信貸的金融服務(wù)維度
作為金融服務(wù),小額信貸的核心是向低收入群體、小微企業(yè)和欠發(fā)達(dá)地區(qū)提供可持續(xù)的信貸資金及相關(guān)金融產(chǎn)品。其基本特征包括:
- 額度小、期限靈活,通常無需傳統(tǒng)抵押擔(dān)保,而是采用聯(lián)保、小組貸款、動(dòng)態(tài)激勵(lì)等風(fēng)控機(jī)制。
- 利率覆蓋風(fēng)險(xiǎn)與運(yùn)營(yíng)成本,追求商業(yè)可持續(xù)性。
- 產(chǎn)品種類逐漸豐富,除貸款外還包括小額儲(chǔ)蓄、小額保險(xiǎn)、支付結(jié)算、匯款等。
- 目標(biāo)客戶常被排斥于正規(guī)金融體系之外,因而具有顯著的“金融包容”價(jià)值。
從機(jī)構(gòu)視角看,小額信貸機(jī)構(gòu)(MFIs)需要通過有效的信貸技術(shù)和管理系統(tǒng),實(shí)現(xiàn)資產(chǎn)質(zhì)量與財(cái)務(wù) self-sufficiency 的平衡。此時(shí),它與商業(yè)銀行小額貸款業(yè)務(wù)、消費(fèi)金融公司等形成競(jìng)爭(zhēng)與合作關(guān)系。
二、小額信貸的社會(huì)服務(wù)維度
小額信貸從誕生之初就帶有強(qiáng)烈的社會(huì)使命,這構(gòu)成其社會(huì)服務(wù)的一面。具體表現(xiàn)在:
- 賦能弱勢(shì)群體:通過資金支持幫助貧困家庭開展微創(chuàng)業(yè)、增加收入、改善教育醫(yī)療條件。
- 社區(qū)建設(shè)與能力提升:許多小額信貸項(xiàng)目附帶金融知識(shí)培訓(xùn)、健康宣教、婦女賦權(quán)等非金融支持。
- 社會(huì)效應(yīng)評(píng)估:衡量指標(biāo)不限于還款率與利潤(rùn),還包括客戶脫貧率、就業(yè)創(chuàng)造、家庭決策權(quán)變化等。
- 推動(dòng)普惠金融政策:作為政策工具,小額信貸常與政府扶貧、鄉(xiāng)村振興、小微企業(yè)扶持相結(jié)合。
因此,小額信貸遠(yuǎn)非單純“放貸”,確切地說,是一種以金融為手段、以社會(huì)發(fā)展為目標(biāo)的雙重干預(yù)。
三、代辦按揭服務(wù)的性質(zhì)與定位
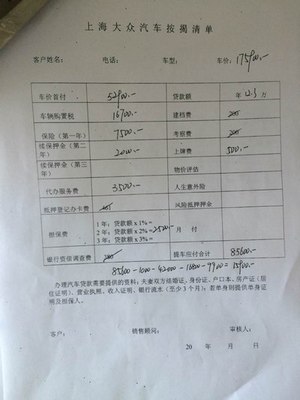
代辦按揭服務(wù)一般指房地產(chǎn)中介、擔(dān)保公司或?qū)I(yè)服務(wù)機(jī)構(gòu),代為辦理住房抵押貸款的申請(qǐng)、評(píng)估、擔(dān)保、登記等手續(xù),向客戶收取服務(wù)費(fèi)。它與小額信貸既有交集,又有本質(zhì)差異:
- 從金融服務(wù)層面看:代辦按揭服務(wù)不直接提供資金,主要為借款人降低交易成本、提高貸款獲批效率,屬于金融居間服務(wù)。若與小額信貸機(jī)構(gòu)合作,可以幫助客戶獲得按揭貸款,但仍不屬于小額信貸的典型業(yè)務(wù)。
- 從社會(huì)服務(wù)層面看:標(biāo)準(zhǔn)化的代辦按揭主要圍繞住房交易展開,通常缺乏扶貧或社區(qū)發(fā)展目標(biāo)。不過,部分政策性住房金融或貼息貸款輔助項(xiàng)目,會(huì)將代辦服務(wù)與普惠安居、農(nóng)民進(jìn)城購(gòu)房等社會(huì)目標(biāo)銜接。
- 發(fā)展定位:在普惠金融框架下,可引導(dǎo)代辦按揭服務(wù)向薄弱的縣域和農(nóng)村下沉,協(xié)助小微企業(yè)和中低收入家庭獲得合規(guī)按揭產(chǎn)品,從而實(shí)現(xiàn)商業(yè)與社會(huì)的雙重價(jià)值。
四、三者的關(guān)聯(lián)與邊界
- 金融服務(wù)是共同基礎(chǔ):無論是小額信貸還是代辦按揭,都依賴于儲(chǔ)蓄、信貸、支付、征信等金融基礎(chǔ)設(shè)施。金融機(jī)構(gòu)需要在盈利與社會(huì)責(zé)任間制定清晰戰(zhàn)略。
- 社會(huì)服務(wù)的區(qū)分:小額信貸通常內(nèi)嵌社會(huì)績(jī)效管理,代辦按揭則多為便利性服務(wù),不是扶貧工具,除非有政策引導(dǎo)。因此,不宜將代辦按揭等同于小額信貸的社會(huì)服務(wù)。
- 監(jiān)管與消費(fèi)者保護(hù):小額信貸要堅(jiān)持利率合理、透明收費(fèi);代辦按揭要防范“捆綁收費(fèi)、誤導(dǎo)銷售”等亂象,確保定價(jià)公開。兩者都需要完善的消費(fèi)者權(quán)益保護(hù)機(jī)制。
- 融合發(fā)展:未來可能出現(xiàn)“小額信貸+按揭代辦+社保、保險(xiǎn)等社會(huì)服務(wù)”的綜合普惠金融平臺(tái),為用戶提供一站式金融支持。這要求政、銀、企協(xié)同,構(gòu)建分類監(jiān)管、統(tǒng)計(jì)和評(píng)價(jià)體系。
五、
小額信貸的力量來自于金融與社會(huì)服務(wù)雙輪驅(qū)動(dòng)。只有在商業(yè)可持續(xù)與社會(huì)效益之間維持平衡,才能真正實(shí)現(xiàn)普惠。代辦按揭服務(wù)雖形式相鄰,但其內(nèi)在邏輯以交易便利為主,應(yīng)作為相對(duì)獨(dú)立的住房金融延伸業(yè)態(tài)來看待。面向我們需要在制度設(shè)計(jì)上厘清“信貸支持”與“服務(wù)便利”的邏輯差異,推動(dòng)從單一產(chǎn)品供給走向多元社會(huì)創(chuàng)效組合:用合法規(guī)范的渠道讓小額信貸惠及更多中低收入者,對(duì)于代辦按揭則做到放管得當(dāng),打造良性生態(tài)。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.wwlttya.cn/product/54.html
更新時(shí)間:2026-10-13 18:22:16